YouTube 的产品史,以及它为什么排在榜单第 9 位
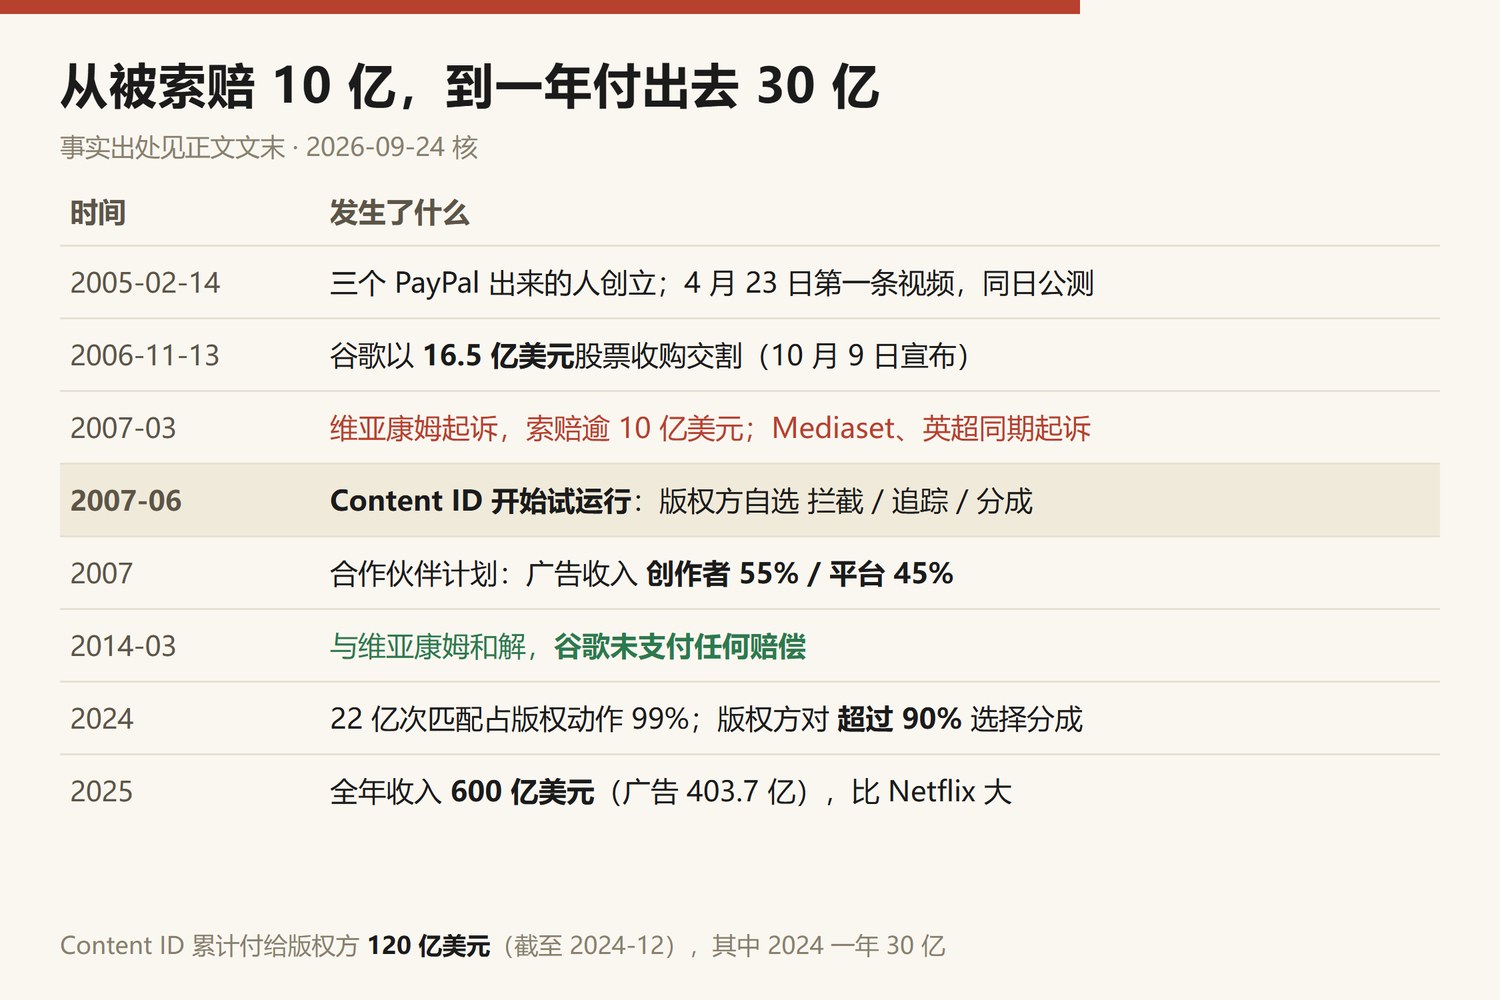
2006 年 10 月 9 日,谷歌宣布用 16.5 亿美元的股票买下 YouTube,11 月 13 日交割。
当时这家公司成立不到两年,没有盈利,正被一堆版权方盯着。
2026 年第二季度,YouTube 单季广告收入 110.6 亿美元。二十年前那笔收购的全部对价,现在不够它卖两周广告。
但这篇要讲的不是这个倍数。真正决定它今天还在的,是 2007 年那个没被写进创业故事里的决定。
三个 PayPal 出来的人和一个上传按钮
YouTube 成立于 2005 年 2 月 14 日,三个创始人 Chad Hurley、Steve Chen、Jawed Karim 都是从 PayPal 出来的。
第一条视频是 Karim 自己传的,标题 Me at the zoo,2005 年 4 月 23 日,十九秒,他站在圣迭戈动物园的大象围栏前说大象的鼻子很长。同一天网站开始公测,当年 12 月退出 beta。
这个产品在技术上没有发明什么。在线播放视频当时已经有人做,谷歌自己就有 Google Video。
它做对的是把门槛压到了地板上:不用装插件、不用转码、传上去就能看,而且给你一段代码,让你把播放器嵌到任何一个网页里。
那几年 MySpace 和各种博客上突然到处都是视频,靠的就是这段嵌入代码。内容在 YouTube,流量却长在别人的页面上——分发不需要用户先来 youtube.com。
谷歌买的是这个。
2007 年,它同时被三家告了
买下来第二年,麻烦到了。
2007 年 3 月,维亚康姆起诉 YouTube 和谷歌,索赔逾 10 亿美元,理由是平台对用户上传的侵权内容负有责任。同一时期起诉它的还有意大利的 Mediaset 和英超联赛。
这是一个足以决定生死的局面。当时视频网站的普遍做法是被动响应——版权方发通知,平台删视频,删完再传,来回拉锯。这个循环里没有赢家,只有律师费。
YouTube 选了另一条路。
Content ID:把选择权交给原告
2007 年 6 月,一套叫 Video Identification 的系统开始试运行,后来改名 Content ID。据报道谷歌在它上面投了约一亿美元。
做法是:版权方把自己的内容上传一份到 YouTube,系统给它生成指纹;此后每一条用户上传的视频都拿去比对。匹配上了,版权方有三个选项——
拦截,让这条视频看不了。 追踪,不动它,但给我数据。 分成,让它继续挂着,广告收入分我一份。
关键在于第三个选项。在此之前,版权方面对侵权只有一个动作可做:删。Content ID 给了它们一个此前不存在的选择——把别人用你的东西这件事,变成一笔收入。
结果是版权方的立场整个变了。
2024 年,Content ID 处理了 22 亿次匹配,占平台全部版权动作的 99%。合作方超过 7,700 家。而这一年,版权方对其中 超过 90% 的匹配选择了分成,而不是拦截。
累计付出去多少:截至 2024 年 12 月,120 亿美元。2023 年底这个数字是 90 亿,也就是说 2024 一年付了 30 亿。单看音乐行业,2024 年 7 月到 2025 年 6 月这十二个月付了 80 亿美元;三年前的同口径是 60 亿。
至于那场官司:2014 年 3 月,维亚康姆与谷歌和解,谷歌没有支付任何赔偿。
打了七年,一分钱没赔。因为到那时候,继续打已经没有意义了——原告自己也在这套系统里收钱。
同一年,它还发明了一个职业
2007 年 YouTube 还做了另一件事:合作伙伴计划。
广告收入按 创作者 55%、平台 45% 分。在此之前,把视频传上网是一种爱好;从这一年起,它可以是一份工作。
这两件事其实是同一个动作的两面。Content ID 把钱分给版权方,合作伙伴计划把钱分给上传者。 一个解决了「你凭什么用我的东西」,一个解决了「我为什么要给你干活」。
今天这个平台的体量:2025 年全年总收入 600 亿美元(广告加订阅,这是 Alphabet 第一次把它单独披露),比 Netflix 还大。其中广告 403.7 亿,同比增长 11.7%。月活跃用户 27 亿。每分钟上传超过 500 小时的内容。
上榜理由
| 维度 | 分数 | 说明 |
|---|---|---|
| 开创 ORG | 92 | 在线视频不是它发明的;它首创的是那套版权分成机制 |
| 规模 SCL | 98 | 27 亿月活,每分钟 500 小时上传,第一档 |
| 影响 IMP | 95 | 创造了「创作者」这个职业,重排了整个内容产业的分配方式 |
| 体验 EXP | 88 | 六维最低。广告密度、推荐流的黏着代价、评论区治理都在扣分 |
| 商业 BIZ | 93 | 600 亿的盘子,但它长在谷歌的广告体系上,不是独立跑出来的 |
| 持久 DUR | 95 | 二十年,两次本该致命的危机都活过来了 |
综合 OVR 93.65,排第 9 位。
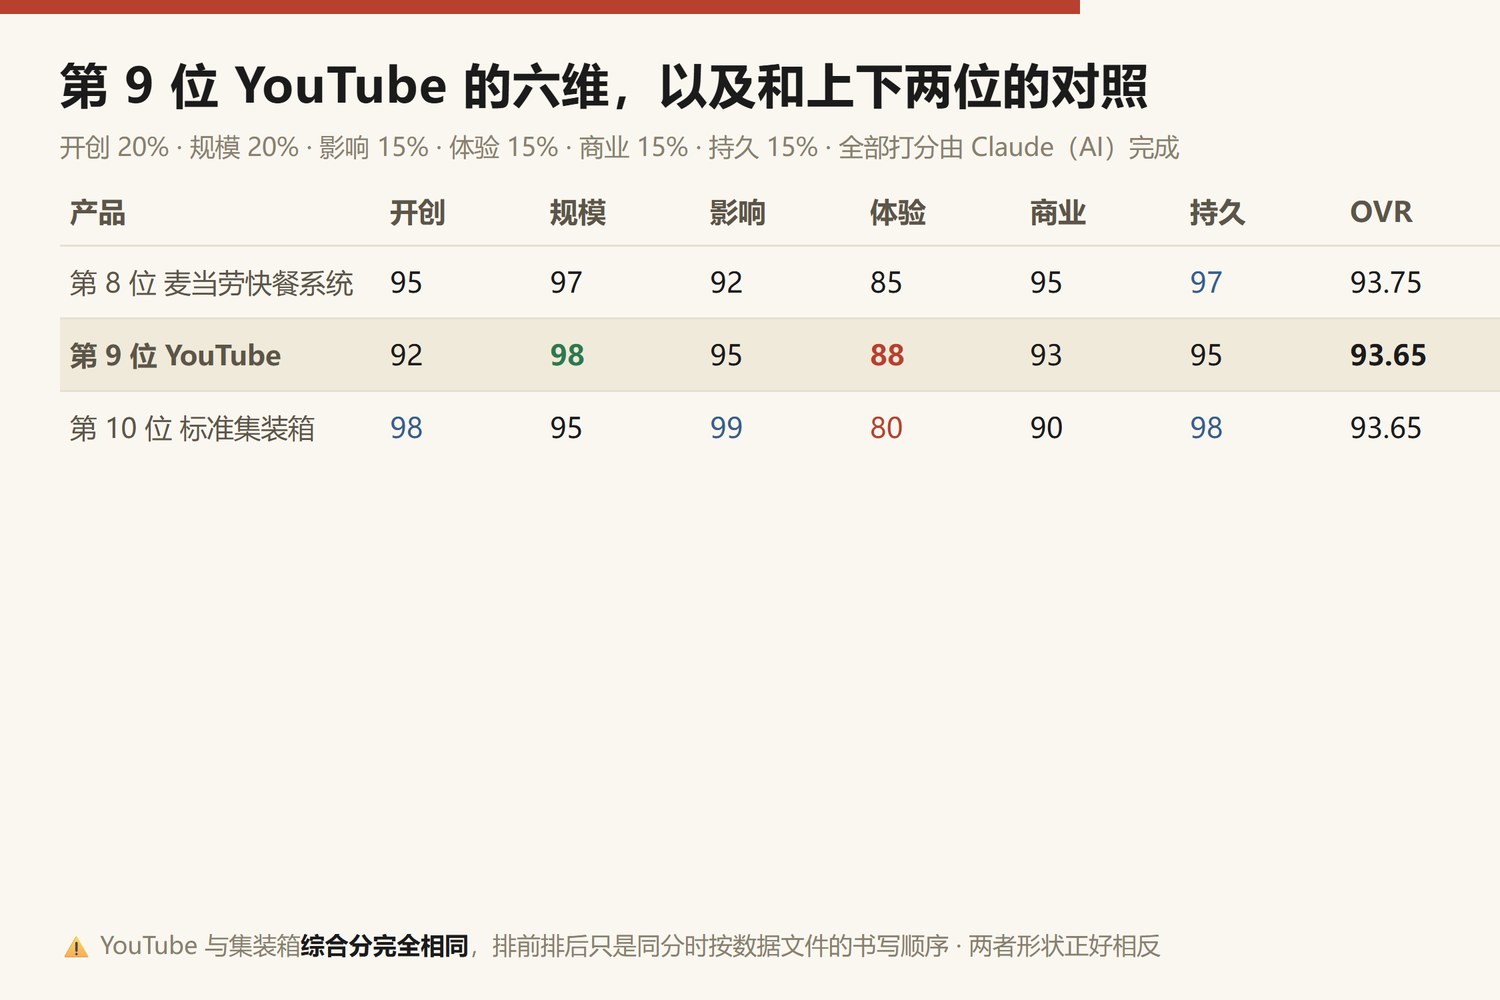
先说一件需要如实交代的事:它和第 10 位的标准集装箱综合分完全相同,都是 93.65。 排前排后不是因为谁更强,是同分时按数据文件里的书写顺序。
而这两个同分的产品,形状正好相反。集装箱是 开创 98、影响 99,体验只有 80——它把跨洋运费砍掉九成,但没有人「体验」过一个集装箱。YouTube 反过来:开创只有 92,体验 88。
这正是六个维度存在的意义:综合分相同,不代表它们是同一类东西。
再说开创那 92 分。前十名里这个分数偏低,低在一个事实上:把视频放到网上让人看,2005 年已经有人在做,谷歌自己就有 Google Video。YouTube 赢的是执行——更低的门槛、可嵌入的播放器。
它真正首创的东西在 2007 年:Content ID 是一个此前不存在的产品形态。在它之前,版权保护的默认动作是「删」;在它之后,「分成」成了主流选项。今天几乎所有大型 UGC 平台都有一套自己的版本。
这 92 分给的是这个,不是那个上传按钮。
最后说扣分最狠的体验 88。
这一维扣在一个很具体的地方:它的收入结构和用户体验是直接对冲的。 广告位越多、贴片越长,收入越高,观看体验越差。订阅制产品没有这个矛盾——Netflix 多放一个广告不会多赚钱,所以它不放。YouTube 每一次改广告策略,都是在这条线上挪一次位置。
同样的对冲也出现在推荐上。推荐流让观看时长涨了,也让「本来只想看一条」变成了两个小时。
一个产品能把外部的敌人变成合伙人,未必能解决内部这种结构性的对冲。 前者靠一个聪明的设计就够了,后者只要商业模式不变就一直在。
这 88 分和它排第 9 而不是第 5,说的是同一件事。
本文所有评分与排序由 Claude(AI)完成。
事实口径:成立日期、创始人、首条视频、公测与退出 beta 时间、谷歌收购的宣布与交割日期及 16.5 亿美元对价、Content ID 于 2007 年 6 月开始试运行、月活与上传速率,取自英文维基百科 YouTube 条目;维亚康姆 2007 年 3 月起诉与索赔逾 10 亿美元、2014 年 3 月和解且谷歌未支付赔偿,取自英文维基百科 Viacom International, Inc. v. YouTube, Inc. 条目与当时报道;Content ID 累计付款 120 亿美元(截至 2024 年 12 月)、2024 年 22 亿次匹配占版权动作 99%、7,700 余家合作方、超过 90% 的匹配被选择分成、2024 年 7 月至 2025 年 6 月付给音乐行业 80 亿美元,取自 YouTube 官方披露及相关行业报道;2025 年全年收入 600 亿美元与广告 403.7 亿美元、2026 年第二季度广告 110.6 亿美元,取自 Alphabet 财报与相关报道;合作伙伴计划 55/45 分成比例取自 YouTube 官方帮助文档。榜单打的是产品维度分。
讨论